Ci sono notizie che sembrano riguardare soltanto l’economia e che invece raccontano molto di più. Raccontano il destino di una comunità, il suo grado di vitalità, le sue speranze e perfino le sue paure. I recenti dati elaborati dal Centro Studi CNA sulla cosiddetta desertificazione bancaria appartengono proprio a questa categoria. L’Italia, nell’ultimo decennio, ha assistito a una costante riduzione degli sportelli bancari. Un fenomeno diffuso, certamente, ma che assume contorni drammatici in Calabria, dove oltre il 74 per cento dei Comuni è ormai privo di una banca.
Ancora più allarmante è il dato relativo alla provincia di Vibo Valentia, che guida questa poco invidiabile classifica nazionale. Qualcuno potrebbe liquidare la questione come una naturale conseguenza della digitalizzazione dei servizi. È vero: oggi gran parte delle operazioni bancarie si svolge attraverso uno smartphone o un computer. Ma sarebbe un grave errore fermarsi a questa spiegazione. La desertificazione bancaria è soltanto la parte visibile di un fenomeno molto più profondo: la progressiva desertificazione sociale dei territori.
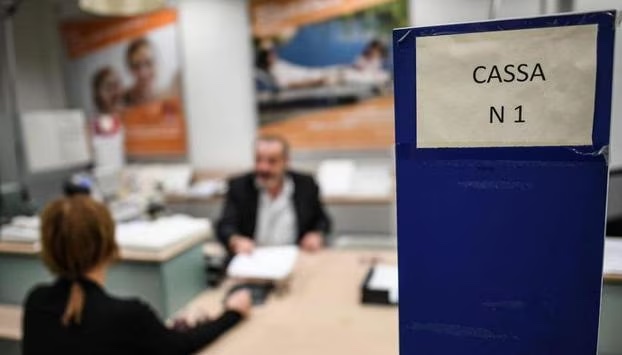
Una banca non rappresenta soltanto un luogo dove depositare risparmi o richiedere un finanziamento. È un presidio economico, ma anche umano. È un punto di riferimento per gli anziani, per gli artigiani, per le piccole imprese, per gli agricoltori, per chi ancora vive nelle aree interne e continua ostinatamente a credere che quei paesi possono, e debbono, avere un futuro.
Quando uno sportello bancario chiude, non scompare semplicemente un servizio. Si interrompe una relazione di fiducia costruita negli anni. Si allungano le distanze. Si costringono cittadini e imprese a percorrere decine di chilometri anche solo per una semplice operazione. Si alimenta quel senso di abbandono che molti calabresi conoscono fin troppo bene.
La desertificazione bancaria segue quasi sempre lo stesso copione dello spopolamento. Prima chiude una scuola. Poi un ufficio postale. Successivamente diminuiscono i trasporti, si riducono i servizi sanitari, spariscono gli esercizi commerciali e, infine, anche le banche decidono di andarsene. È una lenta sottrazione di vita.
Le banche, del resto, non fanno beneficenza. Seguono i capitali, gli investimenti, i flussi economici. Vanno dove il denaro circola e dove intravedono prospettive di crescita. In questo senso anticipano persino i tempi. Se decidono di lasciare un territorio significa che non lo considerano più economicamente attrattivo. Anche questo dovrebbe far riflettere.
Per decenni la Calabria ha beneficiato delle rimesse degli emigrati. Erano risorse che alimentavano consumi, costruzioni, risparmi e investimenti familiari. Oggi quei flussi si sono ridotti in maniera consistente. Le seconde e terze generazioni vivono stabilmente altrove. I legami economici con i paesi d’origine si sono affievoliti e, insieme ad essi, è diminuita anche quella massa di risparmio che rappresentava uno dei motori dell’economia locale.
Ma attribuire ogni responsabilità alle dinamiche del mercato sarebbe un alibi troppo comodo. La politica regionale e, in parte, anche quella locale, porta sulle proprie spalle una responsabilità che non può essere ignorata. Per troppo tempo si è amministrata l’emergenza senza costruire una visione. Si sono rincorse inaugurazioni, finanziamenti e consenso immediato, trascurando invece la costruzione di un sistema economico capace di rendere competitivo il territorio.
Una classe dirigente lungimirante avrebbe dovuto comprendere che la presenza di istituti bancari radicati sul territorio rappresentava un patrimonio strategico. Basta ricordare ciò che è stata la Cassa di Risparmio di Calabria e di Lucania. Per molti decenni essa ha sostenuto famiglie, imprese, commercio, agricoltura e sviluppo locale. Conosceva le persone, il territorio, le potenzialità delle aziende. Era una banca che investiva anche sul capitale umano, non soltanto sui numeri dei bilanci.
La sua scomparsa rappresenta simbolicamente una delle occasioni perdute della Calabria. Insieme ad essa si è progressivamente affievolita quella capacità di accompagnare la crescita delle piccole imprese locali con una conoscenza diretta delle realtà produttive. Oggi prevalgono grandi gruppi finanziari che inevitabilmente ragionano secondo logiche nazionali o internazionali. È comprensibile sotto il profilo economico. Molto meno sotto quello sociale.
Il sociologo Manuel Castells descrive la società contemporanea come una rete (network society), nella quale ciò che resta fuori dai grandi flussi di informazione, capitale e innovazione rischia di diventare invisibile. È esattamente ciò che sta accadendo a molte zone della Calabria. Non vengono escluse soltanto dai collegamenti ferroviari o dagli investimenti industriali. Rischiano di essere escluse perfino dalla geografia della finanza. Le conseguenze sono enormi.
Il rischio è che intere aree della Calabria diventino finanziariamente invisibili. Le conseguenze sono pesanti. Un giovane imprenditore incontra maggiori difficoltà nell’avviare un’attività. Un anziano fatica persino a riscuotere una pensione o a parlare con un consulente. Le piccole imprese perdono interlocutori vicini. I Comuni interni diventano sempre meno attrattivi per nuovi investimenti.
È un circolo vizioso che alimenta altro spopolamento. Perché un ragazzo dovrebbe restare in un paese dove chiudono scuole, banche, negozi, ambulatori e servizi pubblici? Ogni serranda abbassata comunica un messaggio preciso: qui il futuro si restringe.
Eppure questo tema continua a occupare uno spazio marginale nel dibattito politico. Si discute molto di grandi opere, di infrastrutture, di fondi europei, ma assai meno della qualità concreta della vita quotidiana delle persone. La desertificazione bancaria è invece uno straordinario indicatore sociale. Misura la fiducia che un territorio riesce a trasmettere agli investitori. Misura la sua capacità di generare economia. Misura perfino il livello di speranza di una comunità.
Il sociologo e filosofo Jürgen Habermas ci ricorda che lo spazio pubblico vive di relazioni, di prossimità e di luoghi nei quali cittadini e istituzioni si incontrano. Quando questi luoghi scompaiono, si indebolisce anche il tessuto democratico delle comunità. Per questo la desertificazione bancaria non è soltanto una questione economica. È una questione sociale, culturale e perfino civile.
Il futuro rischia di essere ancora più difficile. L’intelligenza artificiale, la digitalizzazione e la progressiva riduzione dei servizi fisici renderanno probabilmente ancora meno conveniente mantenere sportelli nelle aree marginali. È una trasformazione che non può essere fermata, ma può essere governata.
Occorre allora ripensare il rapporto tra innovazione tecnologica e coesione territoriale. Difendere i piccoli comuni non significa opporsi al progresso, ma impedire che il progresso diventi un privilegio riservato soltanto alle grandi città. La Calabria ha bisogno di una nuova visione politica, economica e culturale. Una visione capace di restituire centralità ai territori interni, di sostenere le imprese, di favorire il ritorno dei giovani, di attrarre investimenti e di ricostruire quella fiducia che oggi appare smarrita.
Perché quando una banca chiude non perde soltanto un cliente. Perde un territorio. E quando un territorio continua a perdere i suoi presìdi, giorno dopo giorno, il rischio è che, prima ancora delle banche, se ne vadano definitivamente la speranza, il coraggio di investire e perfino il desiderio di restare.